De ware kosten van private lease zitten niet in de maandprijs, maar in de financiële langetermijngevolgen die vaak over het hoofd worden gezien.
- Een leasecontract vermindert uw maximale hypotheek drastisch, soms met tienduizenden euro’s.
- Het verschil tussen ‘gebruikerssporen’ en ‘schade’ bij inlevering is een grijs gebied dat kan leiden tot honderden euro’s onverwachte kosten.
Aanbeveling: Behandel een private leasecontract niet als een auto-abonnement, maar als een serieuze financiële verplichting. Eis de bescherming van het Keurmerk Private Lease en bereid de inleverinspectie voor alsof het een examen is.
Zorgeloos rijden in een nieuwe auto voor een vast, overzichtelijk bedrag per maand. De belofte van private lease is verleidelijk, zeker voor wie geen spaargeld wil aanbreken of onverwachte garagerekeningen vreest. Veel adviseurs benadrukken het belang van het vergelijken van prijzen, het lezen van de kleine lettertjes en wijzen op de BKR-registratie. Hoewel dit valide punten zijn, raken ze zelden de kern van de grootste risico’s. De meest kostbare valkuilen zijn namelijk geen kleine lettertjes, maar fundamentele systeemimplicaties.
Dit artikel is geen standaard vergelijker. Het is een kritische doorlichting van de financiële en contractuele structuur van private lease. We gaan voorbij de maandprijs en duiken in de onderwerpen die uw financiële gezondheid op de lange termijn écht beïnvloeden. Wat is de concrete impact op uw hypotheek? Hoe wapent u zich tegen de subjectieve beoordeling van ‘schade’ bij het inleveren? En wat betekent ‘all-in’ werkelijk als het op verzekeringen aankomt?
De ware sleutel tot een zorgeloos contract is niet het vinden van de laagste prijs, maar het begrijpen en beheersen van de verborgen financiële lasten en risico’s. Het doel is om u te wapenen met kennis, zodat u de schijnzekerheid van een lage maandprijs kunt doorprikken en een contract afsluit dat uw financiële weerbaarheid versterkt in plaats van ondermijnt.
In deze gids analyseren we stapsgewijs de cruciale aandachtspunten. We leggen de verborgen mechanismen bloot, kwantificeren de risico’s en bieden concrete handvatten om valkuilen te vermijden. Zo maakt u van uw private lease-ervaring een écht zorgeloze reis.
Sommaire: De ultieme gids voor een waterdicht private leasecontract
- Waarom is het onverstandig om te leasen bij een aanbieder zonder dit keurmerk?
- Hoeveel minder hypotheek kunt u krijgen als u een private leasecontract heeft lopen?
- Tot welke leeftijd kunt u een contract afsluiten en wat zijn de medische eisen?
- De discussie over gebruikerssporen vs schade die u honderden euro’s kan kosten bij inleveren
- Wanneer en hoe kunt u uw contract laten overnemen door iemand anders?
- Greenwheels of eigen auto: wat is goedkoper als u maar 1 keer per week rijdt?
- Welke invloed heeft uw autofinanciering op uw maximale hypotheekbedrag?
- Hoe voorkomt u onderverzekering of dubbele dekking in uw autoverzekering?
Waarom is het onverstandig om te leasen bij een aanbieder zonder dit keurmerk?
In een markt vol lokkende aanbiedingen is het Keurmerk Private Lease geen luxe, maar een absolute noodzaak. Het fungeert als uw belangrijkste schild tegen onredelijke voorwaarden en financiële risico’s. Een aanbieder zonder dit keurmerk opereert in feite buiten de vastgestelde normen voor consumentenbescherming, waardoor u kwetsbaar wordt voor ongunstige contractbepalingen. Het keurmerk garandeert een set basisrechten die essentieel zijn voor uw financiële veiligheid.
Een van de belangrijkste garanties is de bescherming tegen te hoge financiële lasten. Aanbieders met het keurmerk zijn verplicht een financiële toetsing uit te voeren. Dit voorkomt dat u een contract aangaat dat u eigenlijk niet kunt dragen. Dit is des te belangrijker omdat sinds 1 april 2022 100% van de leasesom wordt geregistreerd bij het BKR, waar dit voorheen 65% was. Andere cruciale voordelen zijn de 14 dagen bedenktijd, de mogelijkheid tot kosteloze ontbinding bij onvoorziene omstandigheden zoals gedwongen ontslag, en toegang tot een onafhankelijke geschillencommissie. Zonder dit keurmerk staat u er bij een conflict alleen voor.
Hoeveel minder hypotheek kunt u krijgen als u een private leasecontract heeft lopen?
Dit is een van de meest onderschatte financiële gevolgen van een private leasecontract. De impact op uw leencapaciteit voor een woning is geen detail, maar een drastische beperking. Hypotheekverstrekkers zien de volledige maandelijkse leasebetaling als een financiële verplichting en trekken dit bedrag af van uw leencapaciteit. Sinds de BKR-registratie is verhoogd naar 100% van de leasesom, is dit effect nog groter geworden. Een ogenschijnlijk betaalbaar leasecontract kan het verschil betekenen tussen uw droomhuis wel of niet kunnen kopen.
De cijfers spreken voor zich. Een rekenvoorbeeld maakt de concrete impact pijnlijk duidelijk, zoals blijkt uit een recente analyse van de hypotheekmarkt. Zelfs bij een modaal inkomen kan het verschil oplopen tot tienduizenden euro’s.
| Situatie | Inkomen | Leaseauto | Max. hypotheek | Verschil |
|---|---|---|---|---|
| Mark (met lease) | €40.000 | €350/mnd | €113.030 | -€79.891 |
| Paula (zonder lease) | €40.000 | Geen | €192.921 | Referentie |
De tabel toont aan dat een leasecontract van €350 per maand de maximale hypotheek met bijna €80.000 kan verlagen. Voor starters op de woningmarkt, die vaak al moeite hebben om voldoende te lenen, is dit een cruciale factor om mee te wegen. Het « zorgeloos rijden » kan zo onbedoeld de droom van een eigen huis blokkeren.
Tot welke leeftijd kunt u een contract afsluiten en wat zijn de medische eisen?
Private lease is populair bij senioren vanwege de voorspelbaarheid van de kosten. Er zijn echter specifieke aandachtspunten met betrekking tot leeftijd en gezondheid. De meeste leasemaatschappijen hanteren een maximale leeftijd waarop het contract moet aflopen. Volgens de richtlijnen van ANWB Private Lease is de gebruikelijke eindleeftijd bij afloop van het contract tussen de 75 en 80 jaar. Dit betekent dat als u 74 bent, u vaak alleen nog een contract voor maximaal 1 of 2 jaar kunt afsluiten.
Naast de eindleeftijd zijn er geen formele medische keuringen, maar uw gezondheid speelt wel een indirecte rol. De financiële toetsing kijkt naar de stabiliteit van uw inkomen, wat bij pensionering vaak een AOW-uitkering en pensioen is. Een groter aandachtspunt is wat er gebeurt bij medische overmacht tijdens de looptijd. Wat als u door ziekte niet meer kunt rijden? Het Keurmerk Private Lease biedt bescherming, maar de voorwaarden kunnen per aanbieder verschillen. Het is daarom cruciaal om proactief vragen te stellen voordat u tekent.
Voor senioren is het verstandig een extra controleronde te doen:
- Vraag expliciet naar de maximale eindleeftijd bij contractafloop, niet alleen de startleeftijd.
- Informeer naar de precieze voorwaarden en flexibiliteit bij medische overmacht die rijden onmogelijk maakt.
- Controleer of er een inzittendenverzekering is inbegrepen in het contract of dat u deze los moet afsluiten.
- Onderzoek de mogelijkheden voor contractoverdracht aan een familielid, mocht dat nodig zijn.
De discussie over gebruikerssporen vs schade die u honderden euro’s kan kosten bij inleveren
Het einde van het leasecontract is een van de meest gevreesde momenten. Hier ontstaat vaak discussie over wat acceptabele gebruikerssporen zijn en wat als ‘niet-acceptabele schade’ wordt beschouwd. Dit grijze gebied kan resulteren in een onverwachte eindafrekening die flink kan oplopen. De meeste contracten hanteren een eigen risico dat varieert van €300 tot €500 per schadegeval, zoals blijkt uit marktanalyses. Als een inspecteur drie aparte kleine deukjes als drie aparte schades classificeert, kan de rekening snel oplopen tot boven de €1000.
De sleutel tot het vermijden van deze kosten is proactieve en gedocumenteerde voorbereiding. Behandel de inleverinspectie niet als een formaliteit, maar als een serieuze taxatie. Maak gebruik van de inleverprotocollen die aanbieders met het Keurmerk Private Lease verplicht zijn te hanteren.
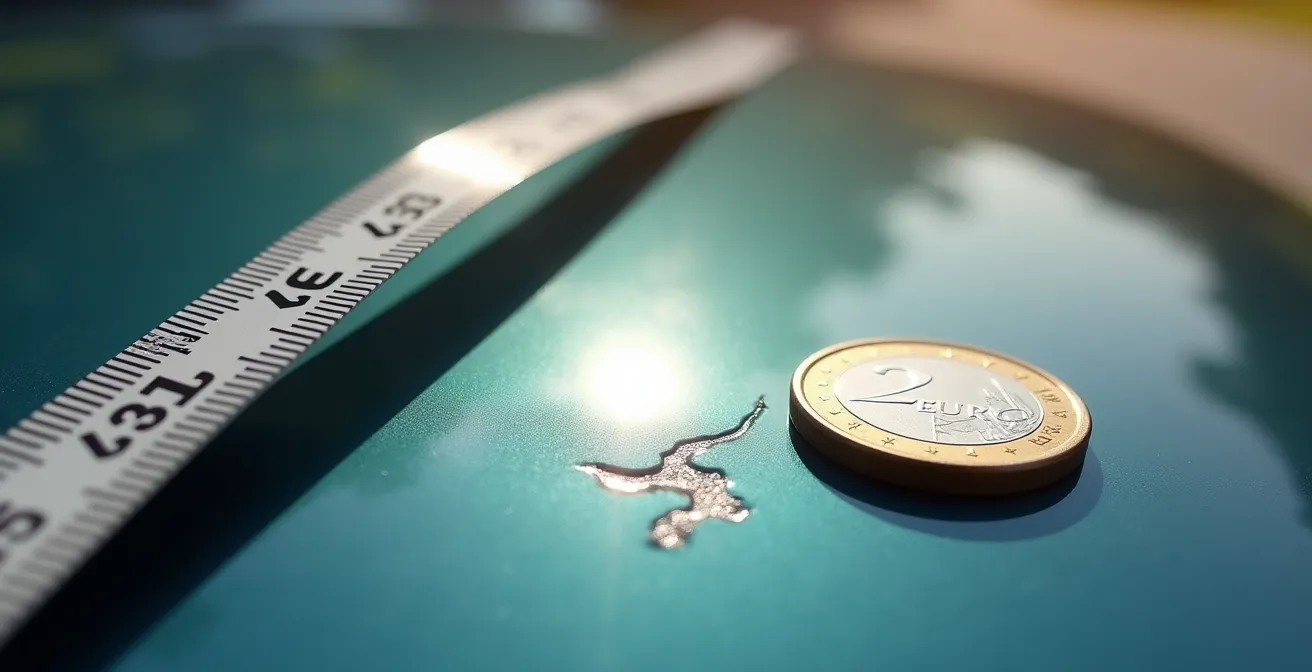
Een objectieve maatstaf is vaak de beste verdediging. Veel protocollen beschouwen een kras die niet met de nagel voelbaar is en korter dan een 2-euromunt als een gebruikersspoor. Documenteer de staat van uw auto uitvoerig voordat u deze inlevert. Dit creëert een feitelijk dossier dat u kunt gebruiken bij een eventueel geschil. De onderstaande checklist helpt u hierbij.
Uw actieplan voor de inleverinspectie
- Objectiveren: Loop de auto na met een 2-euromunt. Krassen kleiner dan de munt en niet voelbaar met de nagel zijn doorgaans acceptabel. Documenteer dit.
- Inventariseren: Maak bij helder daglicht gedetailleerde foto’s en video’s van alle panelen, hoeken, velgen en het interieur. Focus op bestaande kleine imperfecties.
- Confronteren: Vraag het officiële innameprotocol van uw leasemaatschappij op en vergelijk de staat van uw auto met de daarin beschreven criteria voor acceptabele sporen.
- Vastleggen: Controleer het interieur nauwgezet. Gebruik een witte doek om te checken op vlekken in de bekleding en test alle grepen en knoppen.
- Formaliseren: Zorg dat u aanwezig bent bij de inspectie. Teken het innamerapport nooit ‘voor akkoord’ als u het niet eens bent met de geconstateerde schades. Teken ‘voor gezien’ en geef aan dat u bezwaar maakt.
Wanneer en hoe kunt u uw contract laten overnemen door iemand anders?
Het leven is onvoorspelbaar. Een nieuwe baan verder weg, gezinsuitbreiding of een verhuizing kan ervoor zorgen dat uw private leaseauto niet meer past bij uw situatie. Het voortijdig beëindigen van een contract is vaak een dure aangelegenheid, met boetes die kunnen oplopen tot 30-50% van de resterende termijnen. Een minder bekende maar vaak voordeliger optie is het laten overnemen van uw contract door iemand anders.
De meeste leasemaatschappijen met het Keurmerk Private Lease bieden de mogelijkheid tot contractovername. Dit houdt in dat een andere persoon uw lopende contract, inclusief de resterende looptijd, het kilometrage en de maandprijs, overneemt. U bent dan van uw verplichtingen af. Dit is echter geen kosteloze procedure. Leasemaatschappijen rekenen hiervoor administratiekosten. Zoals informatie van DirectLease aangeeft, moet u rekening houden met administratiekosten die kunnen variëren van €200 tot €500. Deze kosten zijn voor de administratieve afhandeling en de verplichte financiële toetsing van de nieuwe contractant.
Het proces start met het vinden van een geschikte overnamekandidaat. Dit kan een familielid, vriend of een onbekende zijn via gespecialiseerde online platforms. Vervolgens meldt u de overname aan bij de leasemaatschappij, die de kredietwaardigheid van de nieuwe persoon zal controleren. Na goedkeuring en betaling van de administratiekosten wordt het contract officieel overgedragen. Hoewel er kosten aan verbonden zijn, is dit bijna altijd aanzienlijk goedkoper dan de boete voor contractontbinding.
Greenwheels of eigen auto: wat is goedkoper als u maar 1 keer per week rijdt?
De verleiding van een eigen (lease)auto is groot, maar is het financieel altijd de slimste keus? Voor wie de auto slechts sporadisch gebruikt, bijvoorbeeld voor een wekelijkse boodschap of een familiebezoek, kan een deelauto zoals Greenwheels of MyWheels een veel voordeliger alternatief zijn. De vraag is: waar ligt het omslagpunt? De beslissing hangt af van het aantal kilometers dat u per jaar rijdt.
Private lease biedt een vast maandbedrag, maar dit bedrag betaalt u ook als de auto de hele week stilstaat. Een deelauto heeft veel lagere of zelfs geen vaste kosten, maar u betaalt per uur en/of per kilometer. De onderstaande vergelijking toont de financiële verschillen en het break-evenpoint.
| Optie | Vaste kosten/mnd | Variabel per km | Break-even km/jaar |
|---|---|---|---|
| Greenwheels | €5 | €0,29 | Bij <5000 km voordeliger |
| Private Lease Toyota Aygo | €239 | €0 (tot limiet) | Bij >5000 km voordeliger |
| MyWheels | €0 | €0,30 + €2,50/uur | Bij <3000 km voordeliger |
De analyse is duidelijk: rijdt u minder dan 5.000 kilometer per jaar, dan is een deelauto-abonnement zoals Greenwheels vrijwel altijd goedkoper. De vaste lasten van een private leasecontract wegen dan niet op tegen de flexibiliteit en lagere kosten van een deelauto. Private lease wordt pas financieel interessant als u regelmatig en over langere afstanden rijdt, waardoor de vaste kosten worden ‘uitgesmeerd’ over een groter aantal kilometers.
Welke invloed heeft uw autofinanciering op uw maximale hypotheekbedrag?
Niet alleen private lease, maar vrijwel elke vorm van autofinanciering heeft een aanzienlijke impact op uw maximale hypotheek. De manier waarop de financiering wordt geregistreerd bij het Bureau Krediet Registratie (BKR) is hierin bepalend. Hoewel de marketingtermen verschillen (lease, lening, huurkoop), beschouwt een hypotheekverstrekker ze allemaal als een langlopende schuld die uw financiële draagkracht vermindert. De impact is echter niet voor elke vorm identiek.
Sinds de regelwijziging van april 2022 wordt private lease voor 100% van de totale contractsom geregistreerd, wat de impact maximaliseert. Dit brengt het op gelijke voet met een persoonlijke lening. De onderstaande tabel geeft een overzicht van de verschillende registraties.
| Financieringsvorm | BKR-code | Registratie % | Impact hypotheek |
|---|---|---|---|
| Private Lease (vanaf 04-2022) | OA | 100% | Hoogste impact |
| Persoonlijke lening auto | AK | 100% | Hoge impact |
| Financial lease | HY | 100% | Hoge impact |
| Zakelijke lease | Geen | 0% | Geen impact |
Francien Schelhaas, expert op het gebied van private lease bij de Consumentenbond, benadrukt de ernst van deze ontwikkeling. Haar analyse onderstreept de noodzaak om een autofinanciering in de context van uw totale financiële planning te zien, met name als u een huis wilt kopen. Zoals zij aangeeft in een publicatie van de Consumentenbond:
Hypotheekaanbieders zijn nu verplicht om rekening te houden met de werkelijke, volledige maandlasten van je private leasecontract. De impact op je maximale hypotheek is groot en sinds de wijziging van 1 april 2022 dus nog groter.
– Francien Schelhaas, Consumentenbond Expert Private Lease
Belangrijkste aandachtspunten
- Het Keurmerk is non-negotiable: Kies nooit voor een aanbieder zonder het Keurmerk Private Lease; het is uw primaire bescherming tegen onredelijke voorwaarden.
- Hypotheek-impact is reëel: Wees u bewust dat een leasecontract uw maximale hypotheek met tienduizenden euro’s kan verlagen. Een « goedkope » auto kan een duur huis kosten.
- Inleveren is voorbereiden: De discussie over schade versus gebruikerssporen is een grote valkuil. Documenteer de staat van uw auto uitvoerig vóór de inspectie om onverwachte kosten te voorkomen.
Hoe voorkomt u onderverzekering of dubbele dekking in uw autoverzekering?
De term ‘all-inclusive’ in private leasecontracten suggereert een totale dekking, maar de realiteit is genuanceerder. De standaardverzekering die is inbegrepen, dekt lang niet alle risico’s, wat kan leiden tot gevaarlijke ‘verzekeringsgaten’ of juist tot onnodige dubbele dekking. Het is uw verantwoordelijkheid als consument om te controleren wat er precies wel en niet is inbegrepen en waar u zich eventueel aanvullend voor moet verzekeren.
Een veelvoorkomend misverstand betreft de schadeverzekering voor inzittenden (SVI). Deze is vaak niet standaard inbegrepen. Bij een ongeval vergoedt de SVI de werkelijke kosten van letselschade van alle inzittenden, inclusief uzelf, ongeacht wie er schuld heeft. Zonder deze dekking kunnen de financiële gevolgen van letsel voor uw rekening komen. Een ander punt is de opbouw van schadevrije jaren. Met private lease bouwt u deze niet op uw eigen naam op. Vraag aan het einde van het contract altijd om een leaseverklaring, waarmee u uw schadevrije periode kunt aantonen bij een nieuwe, eigen verzekering.
Voorkom verrassingen door de verzekeringspolis proactief te analyseren. Let daarbij op de volgende punten:
- Hoogte van het eigen risico: Dit kan per schadegeval oplopen tot €500. Weet welk bedrag u zelf moet betalen.
- Uitsluitingen: Controleer welke situaties zijn uitgesloten, zoals schade door eigen grove nalatigheid.
- Accessoires: Dure extra’s zoals een dakkoffer, trekhaak of speciale velgen zijn vaak niet standaard meeverzekerd.
- Pechhulp buitenland: Verifieer of de pechhulpdekking ook geldig is in de landen waar u van plan bent te reizen.
- Rechtsbijstand: Een rechtsbijstandverzekering voor verkeer kan nuttig zijn bij geschillen na een ongeval, en is zelden inbegrepen.
Veelgestelde vragen over private lease en verzekeringen
Bouw ik schadevrije jaren op met private lease?
Ja, maar deze staan op naam van de leasemaatschappij. Vraag bij contracteinde een leaseverklaring aan om je jaren te behouden voor een toekomstige eigen verzekering.
Wat gebeurt er bij total loss door eigen schuld?
Als er sprake is van grove nalatigheid (zoals rijden onder invloed), kan de verzekeraar weigeren uit te keren. U blijft dan de maandtermijnen verschuldigd voor een auto die er niet meer is, wat een enorme financiële strop betekent.
Zijn accessoires standaard meeverzekerd?
Meestal niet. Dure accessoires zoals een dakkoffer, een geavanceerd multimediasysteem of een fietsendrager moet u vaak apart laten opnemen in het contract en bijverzekeren.